
Si eres un inversionista latinoamericano evaluando dónde conviene invertir en bienes raíces en 2026 en Estados Unidos, es casi seguro que Texas y Florida están en tu lista corta.
Son los dos estados que más han crecido en población durante los últimos años, ninguno cobra impuesto estatal sobre la renta, y ambos ofrecen mercados inmobiliarios activos con demanda constante de compradores extranjeros.
Pero “ambos son buenos” no es una respuesta útil cuando estás a punto de mover capital real.
La verdad es que Texas y Florida no compiten por el mismo tipo de inversionista. Sus estructuras de precios, impuestos, financiamiento y proyección de rentabilidad son distintas, y elegir bien depende menos de cuál estado es “mejor” en abstracto y más de cuál se ajusta a tu objetivo específico: renta, plusvalía, residencia o diversificación.
En esta guía comparamos ambos mercados con datos concretos para que tomes la decisión con información, no con intuición.
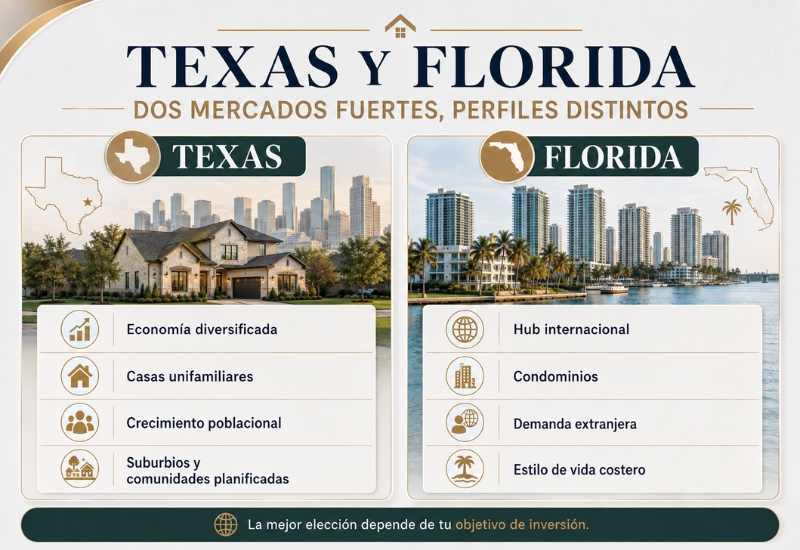
Texas y Florida: dos mercados fuertes, perfiles distintos
Texas y Florida han sido, de forma consistente, los dos estados que más residentes nuevos suman cada año en términos absolutos, impulsados por migración doméstica desde estados de alto costo de vida y, en el caso de Florida, también por migración internacional.
Ese crecimiento poblacional sostenido es la base que sostiene la demanda de vivienda, tanto en compra como en alquiler, en ambos mercados, y es una de las razones por las que los analistas proyectan que juntos concentrarán una porción significativa del crecimiento demográfico del país hacia el final de la década.
Pero el perfil económico detrás de ese crecimiento es diferente.
Texas construye su atractivo sobre diversificación industrial: energía en Houston, tecnología en Austin, logística y sede corporativa en Dallas-Fort Worth.
Florida, en cambio, se apoya en finanzas internacionales y comercio en Miami, turismo en Orlando y Tampa, y un flujo constante de nuevos residentes, incluyendo jubilados y profesionales atraídos por el estilo de vida costero.
Ninguno de los dos crecimiento es “mejor”; simplemente alimentan tipos de demanda distintos, lo cual afecta directamente qué tipo de propiedad rinde más en cada estado.
Para el inversionista extranjero, esto se traduce en una primera pregunta clave: ¿buscas exposición a un mercado de crecimiento poblacional amplio y diversificado (Texas), o a un hub financiero internacional con fuerte demanda de segunda vivienda y capital extranjero (Florida)?
La respuesta empieza a filtrar buena parte de la decisión.
Comparativa de precios: ¿Dónde conviene invertir en bienes raíces?
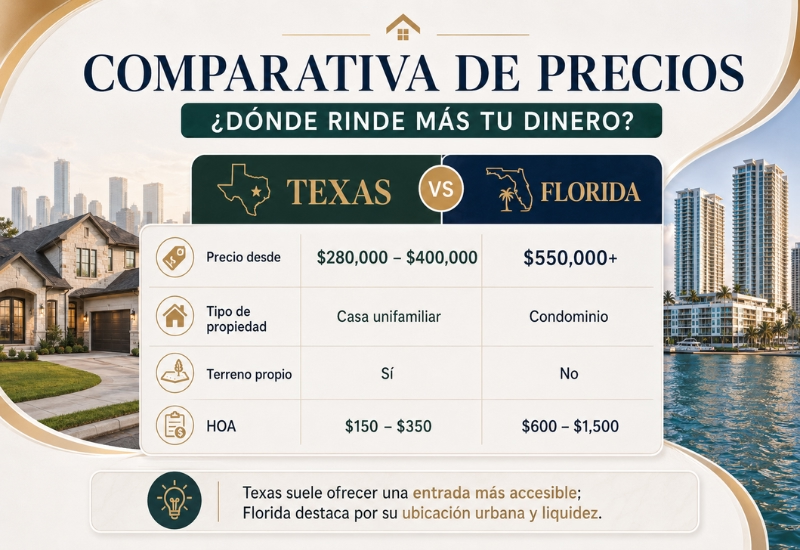
En términos generales, el precio de entrada promedio es más bajo en Texas que en Florida.
El valor medio de vivienda a nivel estatal en Texas suele ubicarse por debajo del promedio nacional, mientras que Florida, empujado por mercados costeros como Miami tiende a superarlo.
Esta diferencia se amplía considerablemente cuando comparamos zonas específicas: un suburbio en crecimiento de Houston o San Antonio ofrece opciones de entrada mucho más accesibles que una unidad comparable en Brickell o Miami Beach.
| Variable | Texas | Florida |
|---|---|---|
| Precio medio de vivienda (estatal) | Más bajo que el promedio nacional | Por encima del promedio nacional |
| Precio de entrada típico | Suburbios Houston/San Antonio: accesible | Miami/Brickell: elevado |
| Property tax efectivo | 1.3% – 2% anual | 0.8% – 0.9% anual |
| Cuotas HOA/condo | Moderadas | Altas (especialmente condominios post-Surfside) |
| Seguro de vivienda | Menor costo relativo | Alto, sobre todo en zona costera |
| Cap rate estimado | Más atractivo (flujo de caja) | Más comprimido (compensa con plusvalía) |
| Producto de inversión típico | Casa unifamiliar | Condominio |
Precio de entrada por tipo de propiedad
En Texas, la oferta dominante para inversionistas es la vivienda unifamiliar (single-family home) en comunidades planificadas, con precios de entrada competitivos y terreno incluido, algo que rara vez encontrarás en Florida al mismo precio.
En Florida, particularmente en el sur del estado, el producto de inversión típico es el condominio, con precios de entrada más altos pero acceso a ubicaciones urbanas consolidadas, vista al agua y mayor liquidez de reventa en el segmento de lujo.
Esto no es un detalle menor: comprar una casa en Texas y un condominio en Florida son, en la práctica, dos clases de activo distintas, con dinámicas de plusvalía, mantenimiento y perfil de inquilino diferentes.
HOA y costos de comunidad
Aquí la diferencia es notable. En Texas, las cuotas de HOA (homeowners association) en comunidades master-planned suelen ser moderadas, ya que cubren principalmente amenidades y mantenimiento de áreas comunes.
En Florida, especialmente en edificios de condominios de Miami y el sur de la Florida, las cuotas de HOA/condo fees pueden ser considerablemente más altas, y desde las reformas post-Surfside sobre inspecciones estructurales obligatorias, muchos edificios han incrementado sus cuotas para cubrir reservas de capital.
Este es un costo recurrente que el inversionista debe proyectar con cuidado antes de comprar, no después.
Impuestos: property tax vs impuesto sobre la renta
Ninguno de los dos estados cobra impuesto estatal sobre la renta, lo cual ya los pone en ventaja frente a la mayoría de los estados de EE. UU. Pero ahí termina el parecido en materia fiscal.
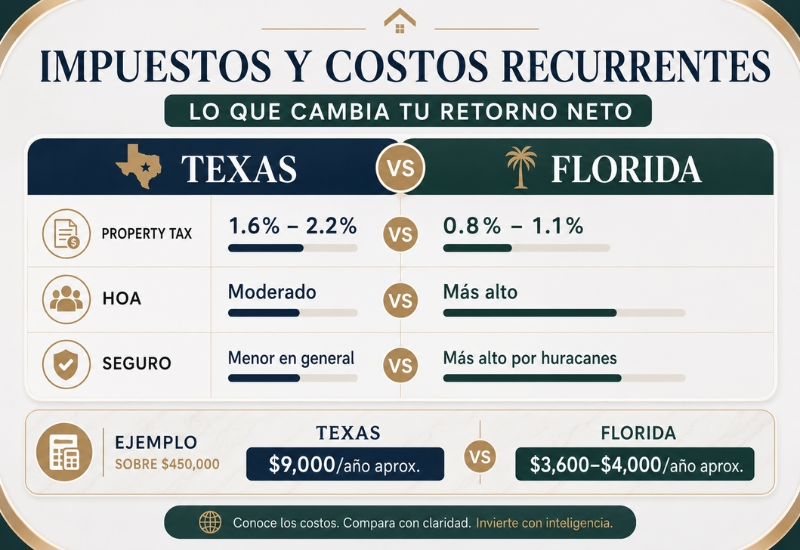
Texas compensa la ausencia de impuesto sobre la renta con una de las tasas de property tax más altas del país: la tasa efectiva combinada (estatal + condado + distrito escolar) suele ubicarse por encima del promedio nacional, y en muchos condados puede acercarse o superar el 2% del valor catastral de la propiedad.
Florida, en cambio, mantiene una tasa efectiva de property tax considerablemente más baja, típicamente por debajo del 1%.
En términos prácticos: sobre una propiedad de valor similar, el costo anual de property tax en Texas puede ser el doble o más que en Florida.
Para dimensionarlo con un ejemplo: en una propiedad de $450,000, un property tax efectivo cercano al 2% en Texas representa aproximadamente $9,000 al año, mientras que en Florida, con una tasa efectiva cercana al 0.8%–0.9%, el mismo valor de propiedad puede rondar los $3,600–$4,000 anuales.
Esa diferencia de $5,000 o más al año, sostenida durante el periodo de tenencia, es exactamente el tipo de variable que cambia el retorno neto de una inversión y que muchos compradores primerizos subestiman al comparar solo el precio de lista.
Esto no significa automáticamente que Florida sea “más barata” en el costo total de posesión, el precio de entrada más alto y las cuotas de HOA en Florida pueden compensar esa diferencia, pero sí es una variable que cambia sustancialmente el cálculo de rentabilidad neta, especialmente en propiedades de alquiler donde el property tax es un gasto operativo recurrente, mes a mes, independientemente de si la propiedad está rentada o vacía.
Rentabilidad: cap rate y demanda de alquiler
Como vimos en las guías de Houston y Miami, ambos mercados tienen demanda sólida de alquiler, pero por razones distintas.
En Texas, la demanda de alquiler está impulsada por crecimiento poblacional constante y llegada de profesionales a polos de empleo como Austin y Houston, lo que sostiene ocupación alta en comunidades suburbanas bien ubicadas.
El precio de entrada más bajo, combinado con rentas competitivas, suele traducirse en cap rates más atractivos para el inversionista que prioriza flujo de caja mensual.
En Florida, y particularmente en Miami, el mercado de alquiler está más orientado a inquilinos profesionales y ejecutivos internacionales, con rentas más altas en términos absolutos, pero un precio de entrada también más alto que comprime el cap rate porcentual.
Donde Florida compensa es en potencial de plusvalía y liquidez de reventa: los condominios de marca y ubicaciones consolidadas del sur de la Florida han demostrado apreciación sostenida y una base de compradores internacionales que facilita la salida cuando llega el momento de vender.
En resumen: Texas tiende a favorecer al inversionista que busca flujo de caja mensual más alto en términos relativos; Florida tiende a favorecer al inversionista que prioriza plusvalía y facilidad de reventa a mediano plazo.
Vale la pena mencionar también el factor riesgo climático, porque afecta directamente el costo de seguro, y el seguro, junto con el property tax, es uno de los gastos operativos que más impacta el cap rate real.
Florida, por su exposición a huracanes, tiene primas de seguro de vivienda considerablemente más altas que Texas, y en zonas costeras esa prima puede representar varios miles de dólares adicionales al año.
Texas no está exento de riesgo climático; tormentas severas e inundaciones puntuales existen, pero en general el costo de aseguramiento es menor que en el sur de la Florida. Este es otro gasto recurrente que debe entrar en el cálculo de rentabilidad neta, no solo en el precio de compra.
Financiamiento para extranjeros en cada estado
Aquí hay buenas noticias: el proceso de financiamiento para compradores extranjeros no cambia de forma sustancial entre Texas y Florida, porque los programas de préstamo para extranjeros (foreign national loans) los ofrecen bancos y lenders privados a nivel nacional, no estatal. En ambos estados puedes esperar:
- Enganche típico entre 25% y 40%, dependiendo del lender y tu perfil financiero.
- Tasas de interés algo más altas que las de un comprador con historial crediticio en EE. UU., ya que el lender asume mayor riesgo sin score FICO.
- Documentación centrada en solvencia (estados de cuenta, referencias bancarias, en algunos casos carta de tu contador) más que en historial crediticio doméstico.
- Proceso de cierre similar en tiempos: entre 30 y 45 días desde oferta aceptada hasta cierre, en ambos estados.
La diferencia real no está en el financiamiento en sí, sino en el volumen de lenders especializados en compradores latinoamericanos: Florida, por su volumen histórico de inversión extranjera, tiene un ecosistema más maduro de lenders y asesores acostumbrados a trabajar con compradores de Latinoamérica.
En Texas ese ecosistema existe pero está menos concentrado, lo que hace más importante trabajar con un asesor que ya tenga esas relaciones bancarias construidas.
Un punto que aplica por igual en ambos estados: si compras como no residente, FIRPTA (Foreign Investment in Real Property Tax Act) retendrá un porcentaje del precio de venta al momento de vender la propiedad, como anticipo del impuesto federal sobre la ganancia de capital.
Esto no es un impuesto adicional, es una retención que luego se ajusta al declarar, pero debes planificarlo desde la compra, no solo al momento de vender.
¿Cuál elegir según tu objetivo?
No hay un “ganador” universal entre Texas y Florida. Hay un mejor ajuste según lo que buscas.
Si buscas renta con mejor cap rate
Texas suele ser la opción más eficiente. El precio de entrada más bajo, combinado con demanda de alquiler sostenida por crecimiento poblacional y de empleo, produce cap rates más atractivos en términos porcentuales. Es la opción más racional si tu objetivo principal es flujo de caja mensual.
Si buscas prestigio y mercado de reventa maduro
Florida y en particular Miami ofrece un mercado de reventa más consolidado, mayor reconocimiento internacional de marca y edificios, y una base de compradores extranjeros más amplia que facilita la salida a mediano plazo. Es la opción más sólida si priorizas plusvalía y liquidez sobre flujo de caja inmediato.
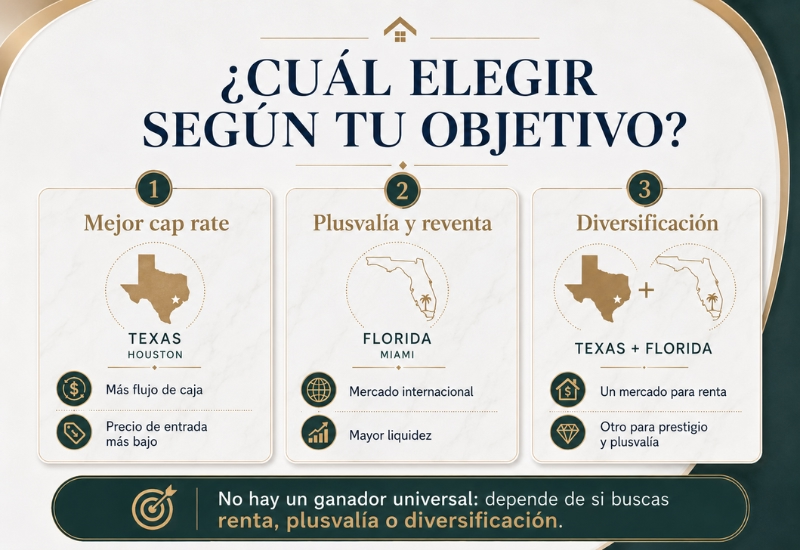
Si buscas diversificar
Una parte considerable de los inversionistas latinoamericanos con capital para más de una propiedad terminan comprando en ambos estados: una propiedad en Texas orientada a renta y flujo de caja, y una en Florida orientada a plusvalía y prestigio.
No es la opción para todos los presupuestos, pero si tu horizonte de inversión lo permite, diversificar geográficamente entre dos mercados con dinámicas distintas reduce tu exposición a la volatilidad de un solo estado.
| Tu objetivo | Estado recomendado | Por qué |
|---|---|---|
| Renta con mejor cap rate | Texas | Menor precio de entrada frente al ingreso de alquiler |
| Prestigio y reventa madura | Florida | Mercado consolidado, mayor demanda internacional |
| Diversificar cartera | Ambos | Combina flujo de caja (TX) con plusvalía (FL) |
| Presupuesto de entrada limitado | Texas | Precio de entrada y HOA más bajos |
| Estilo de vida costero / residencia | Florida | Ubicación, clima, comunidad internacional |
Preguntas frecuentes
¿Es más barato invertir en Texas o en Florida?
Depende de qué estés midiendo. El precio de entrada promedio y las cuotas de HOA suelen ser más bajos en Texas, pero el property tax anual es más alto. Florida tiene precios de entrada más altos en zonas como Miami, pero un property tax efectivo considerablemente menor. El costo total de posesión hay que calcularlo propiedad por propiedad, no por generalización estatal.
¿Qué estado tiene mejor rentabilidad de alquiler?
En términos de cap rate porcentual, Texas suele rendir mejor debido a su menor precio de entrada frente al ingreso de renta. Florida compensa con mayor potencial de plusvalía y un mercado de reventa más líquido, especialmente en el segmento de lujo de Miami.
¿El proceso de compra como extranjero es diferente entre Texas y Florida?
No de forma sustancial. El financiamiento para extranjeros funciona igual en ambos estados porque lo ofrecen lenders nacionales, no programas estatales. La diferencia está en la disponibilidad de asesores y lenders con experiencia específica trabajando con compradores latinoamericanos, que es mayor en Florida.
¿Debo pagar impuestos en mi país de origen además de en Estados Unidos?
Depende del tratado fiscal (si existe) entre Estados Unidos y tu país de residencia, y de tu situación fiscal particular. Esto es algo que debes revisar con un contador especializado en impuestos internacionales antes de comprar, no después.
¿Puedo comprar en los dos estados si es mi primera inversión?
Es posible pero no es lo más común como primera compra. La mayoría de los inversionistas primerizos concentran capital en un solo mercado hasta conocerlo bien, y luego diversifican con una segunda propiedad una vez que tienen flujo de caja o plusvalía que reinvertir.
Sigue explorando: Si tu prioridad es flujo de caja y quieres explorar opciones concretas de comunidades en crecimiento, revisa nuestra guía completa de inversión en Houston. Si en cambio te inclinas por plusvalía y prestigio en un mercado internacional consolidado, la guía de inversión en Miami para extranjeros te muestra el proceso paso a paso. Y si todavía no tienes claro cuál se ajusta mejor a tu capital disponible, usa nuestra calculadora de ROI para comparar escenarios reales antes de decidir.
Wuilmary De Lima
Realtor especializada en acompañar a compradores internacionales que evalúan oportunidades residenciales y de inversión en Florida y Texas.
Conoce cómo te acompaño ↗Cuéntame qué buscas y organicemos tu siguiente paso.
Recibe una orientación enfocada en tu país de origen, presupuesto, tipo de compra y horizonte de decisión.
Solicitar orientación ↗