
Cuando alguien te dice “esta casa cuesta $400,000“, esa cifra es solo el punto de partida. Entre el momento en que firmas el contrato y el día en que recibes las llaves, y durante todos los años que sigas siendo dueño de la propiedad, hay una serie de costos ocultas de comprar casa en USA que rara vez aparecen en la conversación inicial.
Para el comprador extranjero, esto es todavía más delicado: algunos de estos costos no existen (o son mínimos) en su país de origen, lo que hace fácil subestimarlos al planear el presupuesto total.
Esta guía reúne los costos que con más frecuencia toman por sorpresa a los inversionistas latinoamericanos al comprar en Estados Unidos, desde el cierre de la compra hasta la reventa años después, para que llegues a la mesa de negociación con el presupuesto real, no con el precio de lista.
Costos de cierre (closing costs): el primer golpe al presupuesto
Los costos de cierre son la primera sorpresa para casi todo comprador primerizo, incluidos los compradores estadounidenses.
En Texas y Florida, el rango típico para el comprador es de 2% a 5% del precio de compra, aunque en algunas transacciones puede llegar al 6%.
Sobre una propiedad de $450,000, eso son entre $9,000 y $22,500 adicionales al precio de la casa, que debes tener disponibles en efectivo el día del cierre. No se pueden financiar dentro de la hipoteca en la mayoría de los casos.
Dentro de esa cifra hay varias partidas que casi nadie te explica de antemano:
- Tasación (appraisal): entre $400 y $1,000, dependiendo del tamaño y valor de la propiedad. Es obligatoria si financias con hipoteca.
- Inspección de la propiedad: entre $250 y $600. No es obligatoria por ley, pero omitirla es de los errores más costosos que puede cometer un comprador primerizo.
- Seguro de título (title insurance): entre $300 y $1,500 combinando la póliza del comprador y la del prestamista. Protege contra reclamos ocultos sobre la propiedad; gravámenes, fraudes, errores de registro, que no siempre aparecen en una revisión superficial.
- Cargos de originación del préstamo: entre 0.5% y 1.5% del monto financiado, además de comisiones fijas de procesamiento.
- Impuestos y seguros prepagados: los lenders exigen que prepagues varios meses de property tax y seguro de vivienda al momento del cierre, como colchón dentro de la cuenta de depósito (escrow). Esto no es un costo perdido, es dinero tuyo que se adelanta, pero sí aumenta significativamente el efectivo que necesitas el día del cierre.
Una diferencia importante entre los dos estados: Texas no cobra impuesto de transferencia inmobiliaria (transfer tax), mientras que Florida sí aplica un impuesto de sellos documentales (documentary stamp tax) sobre la hipoteca y, en algunos casos, sobre la escritura, dependiendo de cómo se estructure la transacción.
HOA, cuotas de condominio y las temidas “special assessments”
Si compras un condominio, especialmente en Florida, la cuota mensual de HOA que te muestran en el anuncio no es garantía de que sea el costo real que pagarás durante todo el tiempo que seas propietario.
Desde las reformas post-Surfside que exigen inspecciones estructurales obligatorias a edificios de cierta antigüedad, muchas asociaciones de condominios en Florida han tenido que aumentar sus reservas de capital de forma abrupta, y cuando la reserva no alcanza, la solución es una special assessment: un cobro único (o a veces fraccionado) que puede sumar decenas de miles de dólares por unidad, sin previo aviso al comprador que llegó después de aprobada esa reserva.
Antes de comprar cualquier condominio, pide siempre:
- El estudio de reservas de capital (reserve study) más reciente del edificio.
- El historial de special assessments de los últimos 5 años.
- Las actas de las últimas juntas de la asociación, donde suelen discutirse aumentos de cuota antes de que se hagan oficiales.
Este es, con frecuencia, el costo oculto más grande de todos, y el que menos se investiga antes de firmar.
Seguro de vivienda: el gasto que más ha subido en Florida
El seguro de vivienda (homeowner’s insurance) no es opcional si financias con hipoteca, y en zonas costeras de Florida se ha convertido en uno de los gastos operativos de mayor crecimiento de los últimos años, debido a la exposición a huracanes.
En Texas el costo también existe pero suele ser más moderado, salvo en zonas específicas de riesgo por tormentas severas o granizo.
Lo que muchos compradores extranjeros no anticipan es que, en Florida, además de la póliza de vivienda estándar, es posible que necesites:
- Seguro contra inundación (flood insurance), obligatorio si la propiedad está en zona de inundación federal (FEMA flood zone), independientemente de si “nunca se ha inundado”.
- Seguro contra viento (windstorm insurance), a veces separado de la póliza principal en zonas costeras de alto riesgo.
La suma de estas pólizas puede representar varios miles de dólares adicionales al año, y es un costo que debes cotizar antes de comprar, no después. Porque en algunos casos puede cambiar significativamente si la propiedad realmente conviene desde el punto de vista de rentabilidad neta.
Administración de propiedad para dueños que no viven en EE. UU.
Si compras para rentar y no vas a vivir en Estados Unidos, necesitas alguien que gestione la propiedad: cobro de renta, mantenimiento, atención a inquilinos, coordinación de reparaciones.
Las empresas de property management típicamente cobran entre 8% y 12% de la renta mensual para arrendamiento tradicional, y pueden cobrar entre 20% y 35% del ingreso por reserva en modelos de renta corta tipo Airbnb, dado el nivel de operación que implica (limpieza, check-in, mantenimiento entre huéspedes).
Este costo casi nunca aparece en las proyecciones de ROI que muestran los desarrolladores en preconstrucción, que suelen calcular la rentabilidad sobre el ingreso bruto de renta, no sobre el ingreso neto después de administración.
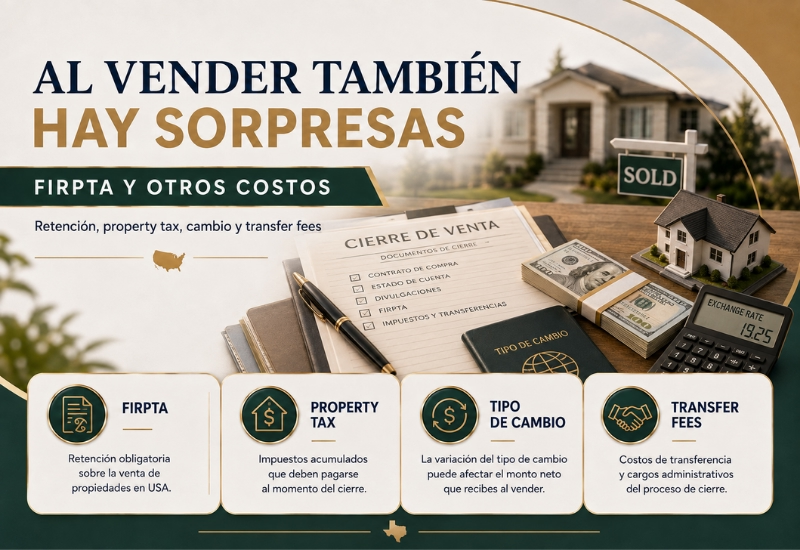
FIRPTA: la retención que te espera al momento de vender
Este es, posiblemente, el costo oculto que menos compradores extranjeros conocen al momento de comprar porque solo se activa cuando vendes.
Bajo FIRPTA (Foreign Investment in Real Property Tax Act), cuando un extranjero vende una propiedad en Estados Unidos, el comprador (o su agente de cierre) está obligado a retener típicamente el 15% del precio bruto de venta y enviarlo al IRS como anticipo del impuesto sobre la ganancia de capital.
Esto no es un impuesto adicional, es una retención que se ajusta cuando presentas tu declaración de impuestos y puede devolverse total o parcialmente si tu ganancia real fue menor al 15% retenido, pero si no lo planeas desde la compra, puede representar una sorpresa de liquidez importante el día de la venta: sobre una propiedad que vendes en $600,000, estamos hablando de $90,000 retenidos de inmediato, aunque tu ganancia real haya sido mucho menor.
Transferencias internacionales y tipo de cambio
Mover el capital desde tu país de origen hasta la cuenta de cierre en Estados Unidos tiene un costo que muchos compradores subestiman: comisiones de transferencia bancaria internacional (wire transfer), que pueden ir desde $25 hasta $50 por transferencia, más el spread cambiario que aplican los bancos, que en algunos países puede representar 1% a 3% adicional sobre el monto convertido, dependiendo del banco y el método usado.
Sobre una operación de $400,000, un spread cambiario de apenas 1.5% representa $6,000 que se pierden solo en el proceso de conversión de moneda, antes de que el dinero llegue a la cuenta de depósito.
Usar una casa de cambio especializada en transferencias internacionales de alto monto, en lugar del tipo de cambio estándar del banco, suele reducir significativamente este costo.
Mantenimiento y reservas que no están en el HOA
Incluso pagando una cuota de HOA que cubre áreas comunes, como dueño sigues siendo responsable del mantenimiento interno de tu unidad: aires acondicionados, electrodomésticos, plomería interna, pintura, reemplazo de pisos con el tiempo.
Una regla práctica que usan muchos inversionistas experimentados es reservar entre 1% y 2% del valor de la propiedad por año para mantenimiento y reemplazos, incluso si el primer año no gastas nada de eso, porque los años en que sí necesitas un reemplazo mayor (techo, sistema de aire acondicionado completo) pueden costar varios miles de dólares de una sola vez.
El “reset” del property tax después de la compra
Este es un costo oculto que sorprende incluso a compradores locales: en muchos condados de Texas y Florida, el property tax que pagaba el vendedor no es el que vas a pagar tú.
Cuando la propiedad cambia de dueño, el condado suele reevaluar su valor catastral al precio de venta actual (o cerca de él), lo que en mercados que han subido de precio en los últimos años puede significar una factura de property tax considerablemente más alta que la que mostraba el anuncio o el histórico de la propiedad.
Este efecto es particularmente relevante si el vendedor llevaba muchos años en la propiedad: algunos estados limitan cuánto puede subir el valor catastral año a año mientras el mismo dueño la conserva, pero esa protección desaparece, y el valor se “resetea” al precio real de mercado en el momento de la venta.
Antes de comprar, pide siempre una proyección de property tax post-venta a tu agente o a un contador local, no te guíes por el monto que pagaba el dueño anterior.
Estoppel fees y cuotas de transferencia en condominios
Si compras un condominio de reventa (no preconstrucción), la asociación del edificio cobra una estoppel fee, un documento que certifica que el vendedor no tiene deudas pendientes con la asociación, que en Florida suele costar entre $250 y $500, y que casi nunca aparece mencionado en el anuncio de venta.
A esto se suma, en muchos edificios, una cuota de transferencia o de ingreso (transfer fee / capital contribution fee) que la asociación cobra al nuevo propietario simplemente por convertirse en miembro, y que puede representar desde unos cientos de dólares hasta, en algunos edificios de lujo, un porcentaje del precio de compra.
Vale la pena confirmar ambos montos con la administración del edificio antes de firmar, no solo con el vendedor.
Preguntas frecuentes
¿Cuáles son los costos de cierre típicos al comprar una casa en Estados Unidos?
Entre 2% y 5% del precio de compra en Texas y Florida, cubriendo tasación, inspección, seguro de título, cargos del préstamo e impuestos/seguros prepagados.
¿Qué es una special assessment y por qué debo investigarla antes de comprar un condominio?
Es un cobro adicional que la asociación de un condominio impone a los propietarios cuando la reserva de capital no alcanza para cubrir reparaciones o mejoras obligatorias —especialmente estructurales—. Puede sumar decenas de miles de dólares por unidad, y no aparece en el precio de venta ni en la cuota mensual anunciada.
¿FIRPTA es un impuesto adicional que pago al vender?
No exactamente. Es una retención (típicamente 15% del precio de venta) que el comprador envía al IRS como anticipo del impuesto sobre ganancia de capital. Se ajusta cuando presentas tu declaración de impuestos, y puede devolverse si tu ganancia real fue menor a lo retenido.
¿Cuánto debo presupuestar por administración de propiedad si no vivo en Estados Unidos?
Entre 8% y 12% de la renta mensual para arrendamiento tradicional, o entre 20% y 35% del ingreso por reserva si optas por renta de corta duración tipo Airbnb.
¿El seguro de vivienda es igual de costoso en Texas que en Florida?
No. En Florida, la exposición a huracanes ha elevado significativamente el costo del seguro, y en muchas zonas se requieren pólizas adicionales de inundación y viento. En Texas el costo suele ser más moderado, salvo en zonas de riesgo específico.
Sigue explorando: revisa nuestra calculadora de ROI para incorporar estos costos ocultos a tu proyección de rentabilidad real, o consulta nuestra guía de inversión en Miami para extranjeros para entender el proceso de compra completo, paso a paso.
Wuilmary De Lima
Realtor especializada en acompañar a compradores internacionales que evalúan oportunidades residenciales y de inversión en Florida y Texas.
Conoce cómo te acompaño ↗Cuéntame qué buscas y organicemos tu siguiente paso.
Recibe una orientación enfocada en tu país de origen, presupuesto, tipo de compra y horizonte de decisión.
Solicitar orientación ↗