
Comprar una casa en Estados Unidos es uno de los pasos más importantes — y más emocionantes — que puedes dar como inversionista o como familia que busca establecerse en este país. Pero antes de firmar cualquier documento, necesitas entender exactamente cuánto vas a pagar cada mes.
El problema es que muchos compradores, especialmente los que vienen de Latinoamérica, calculan su hipoteca considerando solamente el precio de la propiedad y la tasa de interés. Y luego se llevan una sorpresa cuando ven el pago real: impuestos, seguro, HOA y otros costos que nadie les explicó.
En esta guía te explico cada componente de tu pago mensual en español simple, con ejemplos reales usando propiedades como un condominio en Brickell de $600,000 o una casa en Texas de $320,000. Y al final, puedes usar nuestra calculadora de hipoteca gratuita para simular tu caso específico.
¿Qué es una hipoteca y cómo funciona en EE.UU.?
Una hipoteca (mortgage) es un préstamo que un banco o entidad financiera te otorga para comprar una propiedad. Tú pones una parte del dinero — el enganche o down payment — y el banco financia el resto. A cambio, pagas una cuota mensual durante un plazo que generalmente es de 15 o 30 años.
En Estados Unidos, el sistema hipotecario funciona de forma diferente a la mayoría de los países latinoamericanos. Aquí las tasas de interés pueden ser fijas durante toda la vida del préstamo, los plazos son más largos, y existen programas especiales para compradores primerizos y para extranjeros que quieren invertir.
Lo que muchos no saben es que tu pago mensual no es solo el préstamo más los intereses. Hay varios componentes adicionales que pueden aumentar significativamente la cuota, y si no los conoces de antemano, tu presupuesto puede quedar corto.
Los 5 componentes de tu pago mensual (PITIA)
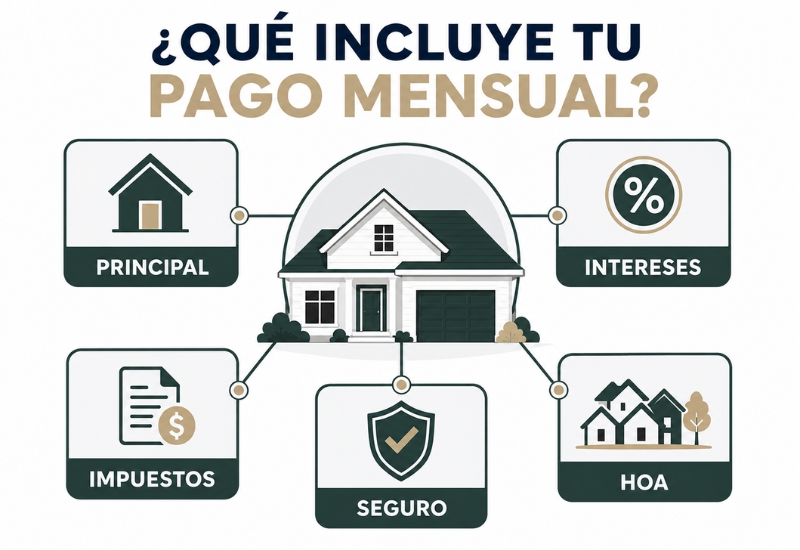
Cuando hablamos de calcular el pago de una casa en USA, nos referimos a cinco componentes que juntos forman lo que en la industria se conoce como PITIA: Principal, Intereses, Taxes (impuestos), Insurance (seguro) y Association fees (HOA). Vamos uno por uno.
Principal e intereses
El principal es la cantidad que realmente debes: el precio de la propiedad menos tu enganche. Los intereses son lo que el banco te cobra por prestarte ese dinero. Juntos forman la parte más grande de tu pago mensual.
Por ejemplo: si compras una casa de $320,000 en Texas y pones un enganche del 35% ($112,000), tu principal sería $208,000. Con una tasa fija del 6.5% a 30 años, tu pago mensual solo de principal e intereses sería aproximadamente $1,218.
Al inicio del préstamo, la mayor parte de tu pago va a intereses. Con el tiempo, esa proporción se invierte y empiezas a pagar más capital. Este proceso se llama amortización, y es la razón por la que los primeros años sientes que “no avanzas” con la deuda.
Property taxes (impuestos sobre la propiedad)
En Estados Unidos, cada propietario paga un impuesto anual sobre el valor de su propiedad. Este impuesto varía enormemente según el estado y el condado. El banco normalmente lo incluye dentro de tu pago mensual y lo deposita en una cuenta escrow para pagarlo por ti.
Los rangos típicos son muy diferentes entre los dos mercados principales que manejamos:
- Texas: entre 1.6% y 2.2% del valor de la propiedad al año. Para una casa de $320,000, eso puede significar entre $427 y $587 mensuales adicionales.
- Florida: entre 0.8% y 1.1% del valor. Para un condo de $600,000 en Brickell, hablamos de entre $400 y $550 mensuales. Más bajo que Texas, pero sobre un valor de propiedad mayor.
Este es uno de los costos que más compradores olvidan al calcular su hipoteca, y puede representar fácilmente entre $400 y $600 adicionales cada mes.
Seguro de vivienda y PMI
El seguro de vivienda (homeowner’s insurance) es obligatorio si tienes hipoteca. Cubre daños por incendio, tormentas, robos y otros eventos. En Florida, este costo es particularmente alto debido al riesgo de huracanes: puede superar los $3,000 anuales para una propiedad en la costa.
Si tu enganche es menor al 20%, el banco también te exigirá un seguro hipotecario privado o PMI (Private Mortgage Insurance). Este seguro protege al banco (no a ti) en caso de que dejes de pagar. El PMI suele costar entre 0.5% y 1% del monto del préstamo al año, lo que puede agregar entre $100 y $250 mensuales a tu pago.
La buena noticia: el PMI se elimina automáticamente cuando llegas al 22% de equity, o puedes solicitar que lo quiten al llegar al 20%.
HOA y costos de comunidad
Si compras en un condominio o en una comunidad planificada (master-planned community), tendrás que pagar una cuota de HOA (Homeowners Association). Esta cuota cubre el mantenimiento de áreas comunes, amenidades como piscinas, gimnasios, seguridad y, en muchos condominios de Miami, también incluye agua, cable e internet.
En condominios de lujo en Brickell, el HOA puede estar entre $600 y $1,500 mensuales. En comunidades de Texas como Grand Central Park o Sunterra, el HOA es significativamente menor: entre $150 y $350 mensuales. Es un factor clave al calcular tu hipoteca real, porque no forma parte del préstamo pero sí de tu gasto mensual fijo.
Cómo calcular tu pago mensual paso a paso
Ahora que conoces todos los componentes, vamos a calcular el pago mensual de una casa con un ejemplo concreto. Usaremos una propiedad real de nuestro catálogo: una casa en Texas de $320,000.
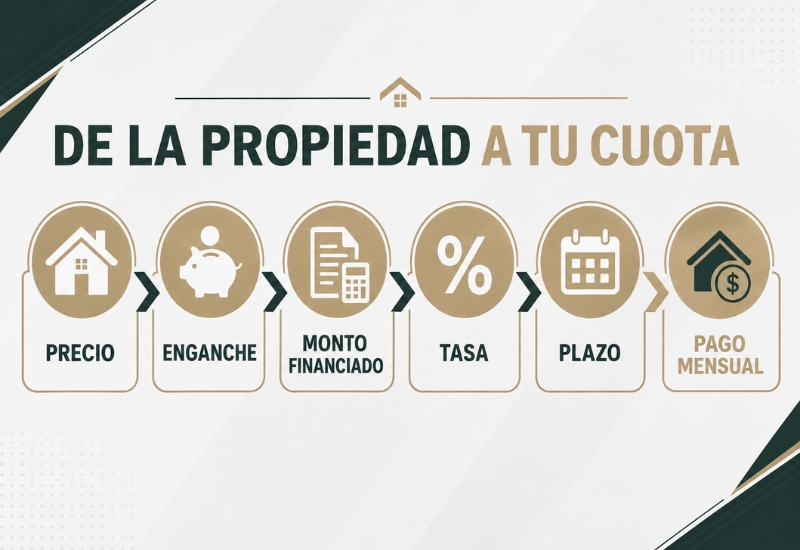
Paso 1: Define el precio de la propiedad
Antes de cualquier cálculo, necesitas definir el precio de la propiedad que te interesa. Este es el punto de partida de toda la ecuación. No uses “precios promedio” — busca propiedades reales en la zona donde quieres comprar.
Si estás explorando el mercado de Texas, las comunidades master-planned como Sunterra en Katy o Grand Central Park en Conroe ofrecen casas desde $280,000 hasta $500,000+. En Miami, un condominio en Brickell puede arrancar desde $550,000 dependiendo del proyecto.
Paso 2: Calcula tu enganche (down payment)
El enganche es el porcentaje del precio que pagas de tu bolsillo. En Estados Unidos, los mínimos varían según el tipo de préstamo:
Préstamo convencional: desde 20% hasta 50% (con menos del 20% pagas PMI)
Préstamo FHA: desde 3.5% (popular para compradores primerizos)
Préstamo para extranjeros (Foreign National): generalmente entre 35% y 40% del valor de la propiedad
Préstamo VA: 0% de enganche (exclusivo para veteranos)
Para nuestro ejemplo con la casa de $320,000 en Texas, usaremos un enganche del 20%: $64,000. Esto significa que el monto financiado sería $256,000.
Paso 3: Elige tu plazo (15 vs 30 años)
El plazo del préstamo cambia completamente tu pago mensual y el total de intereses que pagarás. Veamos la diferencia con nuestro ejemplo de $256,000 financiados al 6.5%:
| Concepto | Plazo 30 años | Plazo 15 años |
| Pago mensual (P+I) | $1,618 | $2,231 |
| Total de intereses | $326,480 | $145,580 |
| Total pagado | $582,480 | $401,580 |
| Ahorro total | — | $180,900 |
El plazo de 30 años te da un pago más cómodo cada mes, pero terminas pagando casi el doble en intereses. El de 15 años duele más en el bolsillo, pero ahorras más de $180,000. La decisión depende de tu flujo de caja y tus objetivos.
Paso 4: Usa la calculadora
Ya tienes los tres datos clave: precio, enganche y plazo. Ahora puedes usar nuestra calculadora de hipoteca gratuita para simular tu caso exacto. La herramienta te permite ajustar la tasa de interés, incluir impuestos estimados y ver el desglose completo de tu pago mensual.
¿Cuánto cambia tu pago según el enganche? Comparativa real
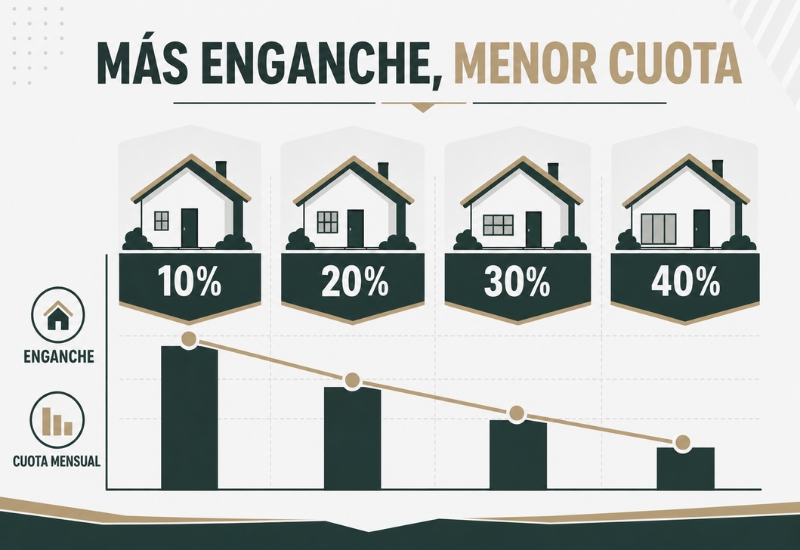
Para una propiedad de $400,000 con tasa del 6.5% a 30 años, así varía tu pago mensual según el porcentaje de enganche:
| Enganche | Monto ($) | Financiado | Pago P+I | PMI |
| 10% | $40,000 | $360,000 | $2,275 | Sí ($225/mes) |
| 15% | $60,000 | $340,000 | $2,149 | Sí ($200/mes) |
| 20% | $80,000 | $320,000 | $2,023 | No |
| 30% | $120,000 | $280,000 | $1,770 | No |
| 40% | $160,000 | $240,000 | $1,517 | No |
Como puedes ver, la diferencia entre un enganche del 10% y uno del 30% es de más de $500 mensuales, sin contar que con el 10% pagas PMI adicional.
Para los compradores extranjeros que usan financiamiento foreign national, el enganche mínimo suele ser del 35% al 40%, por lo que los últimos dos escenarios son los más realistas.
Errores comunes al calcular tu hipoteca
Después de asesorar a cientos de compradores latinos en Florida y Texas, estos son los errores que vemos con más frecuencia al momento de calcular el pago de una casa en USA.
No incluir impuestos y seguro en el cálculo
Este es el error más común. Muchos compradores ven la cuota de principal e intereses y asumen que ese es su pago total. Pero como vimos, los impuestos y el seguro pueden agregar entre $500 y $1,000 mensuales al pago real. Siempre pide el estimado de PITIA completo, no solo el P&I.
Ignorar los costos de cierre (closing costs)
Los costos de cierre representan entre el 2% y el 5% del precio de la propiedad, y se pagan al momento de firmar. Para una casa de $320,000, eso significa entre $6,400 y $16,000 adicionales al enganche. Estos costos incluyen el title insurance, honorarios del abogado, appraisal, y gastos de registro. No son parte de la hipoteca, pero necesitas tenerlos líquidos el día del cierre.
No considerar el PMI si tu enganche es menor al 20%
El PMI puede agregar entre $100 y $250 mensuales a tu pago, y es dinero que no va a tu propiedad: protege al banco, no a ti. Si tu presupuesto te permite llegar al 20% de enganche, hazlo. Si no, al menos incluye el PMI en tu cálculo para no llevarte sorpresas. Recuerda que se elimina cuando alcanzas el 20% de equity.
Calcula tu hipoteca ahora: usa nuestra herramienta gratuita
Ya tienes toda la información que necesitas para entender cómo funciona tu pago mensual. Ahora es momento de poner números reales a tu caso. Nuestra calculadora de hipoteca te permite simular diferentes escenarios: cambia el precio, el enganche, el plazo y la tasa para ver exactamente cuánto pagarías cada mes.
¿Eres extranjero y quieres entender mejor el proceso completo de compra en Estados Unidos? Nuestra guía para extranjeros que quieren invertir en USA te explica todo, desde la estructura legal hasta el financiamiento disponible para ti.
Y si estás considerando invertir específicamente en Miami como extranjero, te recomendamos leer nuestra guía sobre cómo invertir en propiedades en Miami siendo extranjero, donde cubrimos proyectos específicos, costos reales por zona y los pasos legales que necesitas conocer.
Preguntas frecuentes
¿Cuánto debo ganar para comprar una casa en Estados Unidos?
La regla general es que tu pago mensual de vivienda (PITIA completo) no debe superar el 28-33% de tu ingreso bruto mensual. Si tu pago estimado es de $2,500, necesitarías un ingreso de al menos $7,500 a $8,900 mensuales. Para extranjeros con financiamiento foreign national, los requisitos pueden variar y suelen ser más flexibles en cuanto a documentación.
¿Puedo calcular mi hipoteca si soy extranjero sin residencia?
Sí. Los extranjeros pueden obtener financiamiento en Estados Unidos a través de programas de foreign national mortgage. Las condiciones son diferentes: el enganche mínimo suele ser del 25% al 40%, las tasas pueden ser entre 1% y 2% más altas que las convencionales, y la documentación requerida es distinta. Nuestra calculadora te permite simular estos escenarios ajustando los parámetros.
¿Qué es el escrow y por qué aparece en mi pago mensual?
El escrow es una cuenta que administra el banco donde se deposita una porción de tu pago mensual para cubrir impuestos sobre la propiedad y seguro de vivienda. En lugar de pagar estos gastos una vez al año (que puede ser un golpe fuerte), el banco los divide en 12 y los incluye en tu cuota mensual. Así te aseguras de tener cubiertos estos costos sin sorpresas.
¿Cuál es la diferencia entre tasa fija y tasa ajustable?
Con una tasa fija, tu interés no cambia durante toda la vida del préstamo: si hoy fijas al 6.5%, pagarás 6.5% por 30 años. Con una tasa ajustable (ARM), la tasa es más baja al inicio (generalmente los primeros 5 o 7 años) pero luego se ajusta según el mercado y puede subir. Para la mayoría de compradores latinos que buscan estabilidad, la tasa fija es la opción más segura y predecible.
¿Los impuestos a la propiedad son iguales en todos los estados?
No, y la diferencia puede ser muy significativa. Texas tiene algunos de los impuestos a la propiedad más altos del país (1.6% a 2.2%), pero no tiene impuesto estatal sobre la renta. Florida tiene impuestos a la propiedad más moderados (0.8% a 1.1%) y tampoco cobra impuesto estatal. Ambos estados son favorables fiscalmente, pero por razones diferentes. Al calcular tu hipoteca, asegúrate de usar las tasas del condado específico donde comprarás.
Wuilmary De Lima
Realtor especializada en acompañar a compradores internacionales que evalúan oportunidades residenciales y de inversión en Florida y Texas.
Conoce cómo te acompaño ↗Cuéntame qué buscas y organicemos tu siguiente paso.
Recibe una orientación enfocada en tu país de origen, presupuesto, tipo de compra y horizonte de decisión.
Solicitar orientación ↗